Domain der-kfz-sachverständige.de kaufen?
Wir ziehen mit dem Projekt
der-kfz-sachverständige.de um.
Sind Sie am Kauf der Domain
der-kfz-sachverständige.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-kfz-sachverständige.de kaufen?
Was bringt Entgeltumwandlung?
Die Entgeltumwandlung ermöglicht es Arbeitnehmern, einen Teil ihres Bruttogehalts steuer- und sozialabgabenfrei in eine betriebliche Altersvorsorge umzuwandeln. Dadurch können sie ihre spätere Rente aufbessern und von steuerlichen Vorteilen profitieren. Zudem können Arbeitgeber ihren Mitarbeitern durch die Entgeltumwandlung eine attraktive Zusatzleistung bieten und so die Mitarbeiterbindung stärken. Die betriebliche Altersvorsorge kann somit ein wichtiger Baustein für die finanzielle Absicherung im Alter sein. Es lohnt sich daher, sich über die Möglichkeiten der Entgeltumwandlung zu informieren und gegebenenfalls zu nutzen. **
Ist Entgeltumwandlung steuerfrei?
Ist Entgeltumwandlung steuerfrei? Die Entgeltumwandlung ist grundsätzlich steuerfrei, da sie dazu dient, Teile des Bruttogehalts in eine betriebliche Altersvorsorge umzuwandeln. Dabei werden keine Steuern auf den umgewandelten Betrag erhoben. Allerdings unterliegen die späteren Auszahlungen aus der betrieblichen Altersvorsorge der nachgelagerten Besteuerung. Es ist daher wichtig, sich über die steuerlichen Aspekte der Entgeltumwandlung im Detail zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Entgeltumwandlung
Top-Angebote
Produkte zum Begriff Entgeltumwandlung:
-
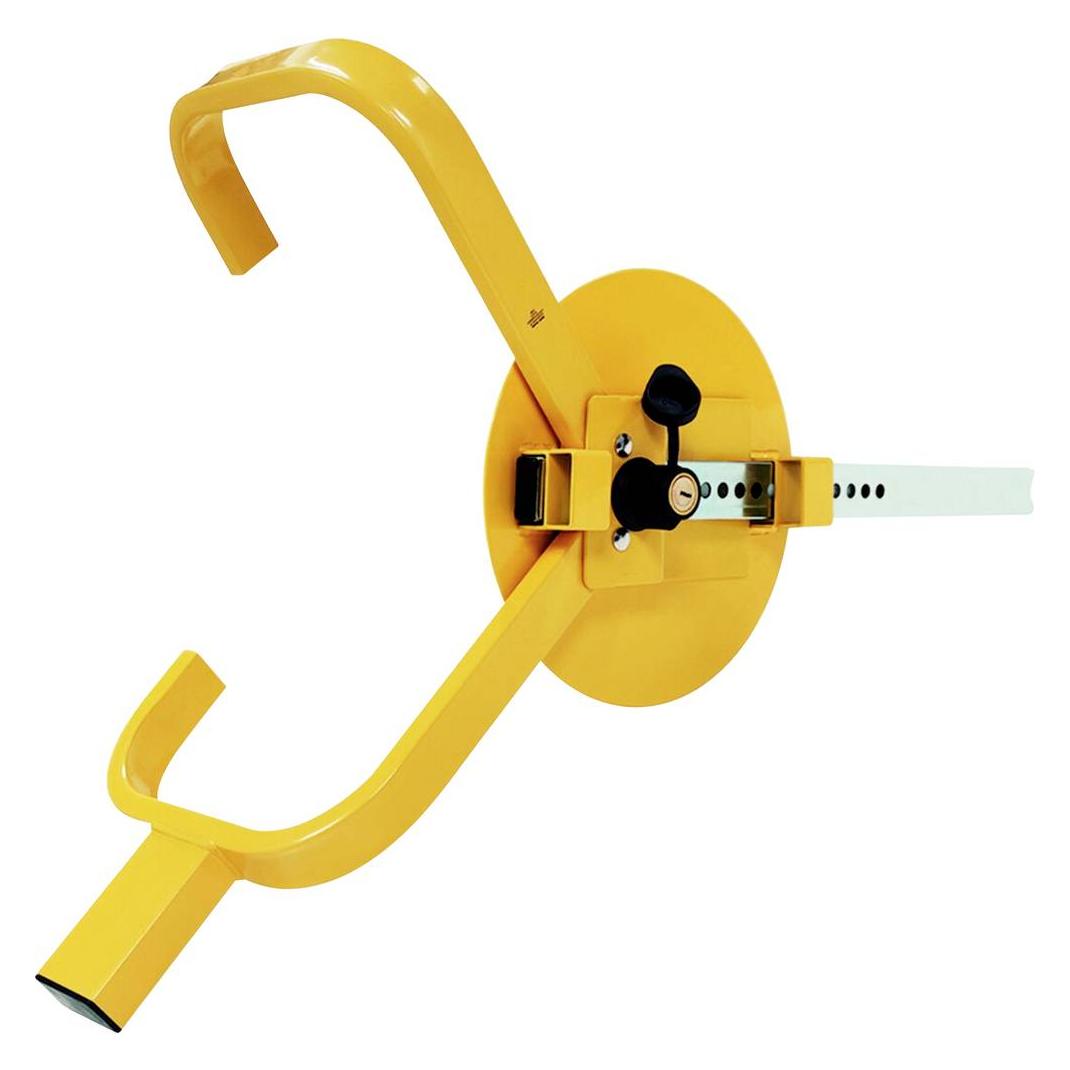
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
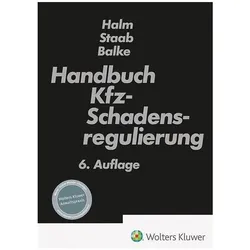
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer kann Entgeltumwandlung machen?
Die Entgeltumwandlung kann grundsätzlich von jedem Arbeitnehmer durchgeführt werden, der in einem Unternehmen beschäftigt ist, das eine betriebliche Altersvorsorge anbietet. Dabei wird ein Teil des Bruttogehalts in eine betriebliche Altersvorsorge umgewandelt, um für das Alter vorzusorgen. Die Höhe des umgewandelten Betrags kann individuell festgelegt werden, sollte jedoch die gesetzlich festgelegten Höchstgrenzen nicht überschreiten. Arbeitgeber sind dazu verpflichtet, die Möglichkeit der Entgeltumwandlung anzubieten, jedoch besteht für Arbeitnehmer keine Verpflichtung, diese auch tatsächlich in Anspruch zu nehmen. **
-
Ist eine Entgeltumwandlung sinnvoll?
Eine Entgeltumwandlung kann sinnvoll sein, da sie es ermöglicht, für die eigene Altersvorsorge vorzusorgen und Steuervorteile zu nutzen. Durch die Umwandlung eines Teils des Bruttogehalts in eine betriebliche Altersvorsorge kann man langfristig Vermögen aufbauen. Allerdings sollte man auch die individuellen finanziellen Bedürfnisse und Ziele berücksichtigen, bevor man sich für eine Entgeltumwandlung entscheidet. Es ist ratsam, sich vorher ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
-
Was spart der Arbeitgeber bei Entgeltumwandlung?
Bei einer Entgeltumwandlung spart der Arbeitgeber in erster Linie Sozialversicherungsbeiträge, da das umgewandelte Gehalt nicht der Beitragspflicht unterliegt. Dies betrifft insbesondere die Beiträge zur gesetzlichen Rentenversicherung, Arbeitslosenversicherung und Krankenversicherung. Zudem kann der Arbeitgeber die umgewandelten Beträge als Betriebsausgaben geltend machen und somit Steuern sparen. Durch die Entgeltumwandlung kann der Arbeitgeber auch die Lohnnebenkosten senken, da diese auf das umgewandelte Gehalt nicht anfallen. Letztendlich profitiert der Arbeitgeber auch von motivierten und langfristig gebundenen Mitarbeitern, die durch eine betriebliche Altersvorsorge gefördert werden. **
Wie wird die Entgeltumwandlung versteuert?
Die Entgeltumwandlung wird steuerlich behandelt, indem die umgewandelten Beträge nicht als steuerpflichtiges Einkommen gelten. Stattdessen werden sie direkt vom Bruttogehalt abgezogen, bevor Steuern und Sozialabgaben berechnet werden. Dadurch verringert sich das zu versteuernde Einkommen des Arbeitnehmers. Bei der Auszahlung der umgewandelten Beträge im Rentenalter werden diese dann nach den geltenden Steuersätzen besteuert. Es ist wichtig zu beachten, dass die steuerliche Behandlung der Entgeltumwandlung von individuellen Faktoren wie dem Steuersatz und der Rentenhöhe abhängt. **
Ist eine Direktversicherung eine Entgeltumwandlung?
Ja, eine Direktversicherung ist eine Form der betrieblichen Altersvorsorge, bei der Teile des Bruttogehalts des Arbeitnehmers in eine Versicherung eingezahlt werden. Diese Einzahlungen werden als Entgeltumwandlung bezeichnet, da sie direkt vom Bruttogehalt des Arbeitnehmers abgezogen werden, bevor Steuern und Sozialabgaben berechnet werden. Somit ist eine Direktversicherung eine spezielle Form der Entgeltumwandlung, die es Arbeitnehmern ermöglicht, für ihre Altersvorsorge vorzusorgen und gleichzeitig steuerliche Vorteile zu nutzen. Es handelt sich also um eine Form der betrieblichen Altersvorsorge, die auf einer Entgeltumwandlung basiert. **
Top-Angebote
Produkte zum Begriff Entgeltumwandlung:
-
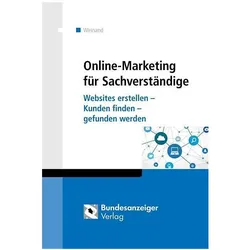
Online-Marketing für Sachverständige, Fachbücher von Kim WeinandDie klassischen Werbewege sind für Sachverständige oftmals mit grossen Streuverlusten verbunden: Anzeigen, Mailingbriefe oder Werbeflyer erreichen die Kunden häufig zu einem Zeitpunkt, zu dem sie gar keinen Sachverständigen benötigen. Das Internet hingegen ist die ideale Plattform, um Leistungen und Referenzen als Sachverständiger zu präsentieren. Laut einer Studie des Bundesverbandes Deutscher Sachverständiger und Fachgutachter e.V. suchen über 83% der Kunden Informationen zu Sachverständigen und Gutachtern über das Internet. Im Schadensfall wird in der Regel nach einem Sachverständigen in der Nähe gegoogelt. Eine eigene Website, die die persönlichen Qualifikationen, das Leistungsprofil und die angebotenen Dienstleistungen professionell präsentiert, ist heutzutage für einen Sachverständigen unentbehrlich. Dabei muss man kein Webdesigner sein, um eine ansprechende und seriöse Homepage zu erstellen.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt Entgeltumwandlung?
Die Entgeltumwandlung ermöglicht es Arbeitnehmern, einen Teil ihres Bruttogehalts steuer- und sozialabgabenfrei in eine betriebliche Altersvorsorge umzuwandeln. Dadurch können sie ihre spätere Rente aufbessern und von steuerlichen Vorteilen profitieren. Zudem können Arbeitgeber ihren Mitarbeitern durch die Entgeltumwandlung eine attraktive Zusatzleistung bieten und so die Mitarbeiterbindung stärken. Die betriebliche Altersvorsorge kann somit ein wichtiger Baustein für die finanzielle Absicherung im Alter sein. Es lohnt sich daher, sich über die Möglichkeiten der Entgeltumwandlung zu informieren und gegebenenfalls zu nutzen. **
-
Ist Entgeltumwandlung steuerfrei?
Ist Entgeltumwandlung steuerfrei? Die Entgeltumwandlung ist grundsätzlich steuerfrei, da sie dazu dient, Teile des Bruttogehalts in eine betriebliche Altersvorsorge umzuwandeln. Dabei werden keine Steuern auf den umgewandelten Betrag erhoben. Allerdings unterliegen die späteren Auszahlungen aus der betrieblichen Altersvorsorge der nachgelagerten Besteuerung. Es ist daher wichtig, sich über die steuerlichen Aspekte der Entgeltumwandlung im Detail zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Wer kann Entgeltumwandlung machen?
Die Entgeltumwandlung kann grundsätzlich von jedem Arbeitnehmer durchgeführt werden, der in einem Unternehmen beschäftigt ist, das eine betriebliche Altersvorsorge anbietet. Dabei wird ein Teil des Bruttogehalts in eine betriebliche Altersvorsorge umgewandelt, um für das Alter vorzusorgen. Die Höhe des umgewandelten Betrags kann individuell festgelegt werden, sollte jedoch die gesetzlich festgelegten Höchstgrenzen nicht überschreiten. Arbeitgeber sind dazu verpflichtet, die Möglichkeit der Entgeltumwandlung anzubieten, jedoch besteht für Arbeitnehmer keine Verpflichtung, diese auch tatsächlich in Anspruch zu nehmen. **
-
Ist eine Entgeltumwandlung sinnvoll?
Eine Entgeltumwandlung kann sinnvoll sein, da sie es ermöglicht, für die eigene Altersvorsorge vorzusorgen und Steuervorteile zu nutzen. Durch die Umwandlung eines Teils des Bruttogehalts in eine betriebliche Altersvorsorge kann man langfristig Vermögen aufbauen. Allerdings sollte man auch die individuellen finanziellen Bedürfnisse und Ziele berücksichtigen, bevor man sich für eine Entgeltumwandlung entscheidet. Es ist ratsam, sich vorher ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Entgeltumwandlung
-
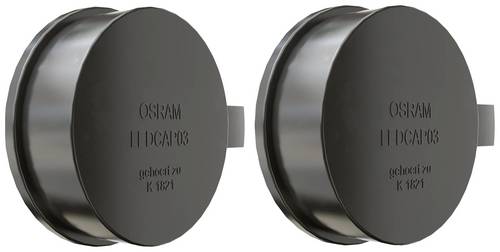
OSRAM Kfz Lampenfassung LEDCAP03 Bauart (Kfz-Leuchtmittel) H7Die OSRAM LEDriving CAP wurden entwickelt, um den passgenauen Einbau der H7-LED zu ermöglichen und das Scheinwerfersystem zu schützen. Diese Produkte sind ein Ersatz für die Originalkappe, um eine qualitative Systemkomponente für den legalen Gebrauch zu bieten.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
-
Was spart der Arbeitgeber bei Entgeltumwandlung?
Bei einer Entgeltumwandlung spart der Arbeitgeber in erster Linie Sozialversicherungsbeiträge, da das umgewandelte Gehalt nicht der Beitragspflicht unterliegt. Dies betrifft insbesondere die Beiträge zur gesetzlichen Rentenversicherung, Arbeitslosenversicherung und Krankenversicherung. Zudem kann der Arbeitgeber die umgewandelten Beträge als Betriebsausgaben geltend machen und somit Steuern sparen. Durch die Entgeltumwandlung kann der Arbeitgeber auch die Lohnnebenkosten senken, da diese auf das umgewandelte Gehalt nicht anfallen. Letztendlich profitiert der Arbeitgeber auch von motivierten und langfristig gebundenen Mitarbeitern, die durch eine betriebliche Altersvorsorge gefördert werden. **
-
Wie wird die Entgeltumwandlung versteuert?
Die Entgeltumwandlung wird steuerlich behandelt, indem die umgewandelten Beträge nicht als steuerpflichtiges Einkommen gelten. Stattdessen werden sie direkt vom Bruttogehalt abgezogen, bevor Steuern und Sozialabgaben berechnet werden. Dadurch verringert sich das zu versteuernde Einkommen des Arbeitnehmers. Bei der Auszahlung der umgewandelten Beträge im Rentenalter werden diese dann nach den geltenden Steuersätzen besteuert. Es ist wichtig zu beachten, dass die steuerliche Behandlung der Entgeltumwandlung von individuellen Faktoren wie dem Steuersatz und der Rentenhöhe abhängt. **
-
Ist eine Direktversicherung eine Entgeltumwandlung?
Ja, eine Direktversicherung ist eine Form der betrieblichen Altersvorsorge, bei der Teile des Bruttogehalts des Arbeitnehmers in eine Versicherung eingezahlt werden. Diese Einzahlungen werden als Entgeltumwandlung bezeichnet, da sie direkt vom Bruttogehalt des Arbeitnehmers abgezogen werden, bevor Steuern und Sozialabgaben berechnet werden. Somit ist eine Direktversicherung eine spezielle Form der Entgeltumwandlung, die es Arbeitnehmern ermöglicht, für ihre Altersvorsorge vorzusorgen und gleichzeitig steuerliche Vorteile zu nutzen. Es handelt sich also um eine Form der betrieblichen Altersvorsorge, die auf einer Entgeltumwandlung basiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.