Domain der-kfz-sachverständige.de kaufen?
Wir ziehen mit dem Projekt
der-kfz-sachverständige.de um.
Sind Sie am Kauf der Domain
der-kfz-sachverständige.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-kfz-sachverständige.de kaufen?
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
Ähnliche Suchbegriffe für Inventur
Top-Angebote
Produkte zum Begriff Inventur:
-
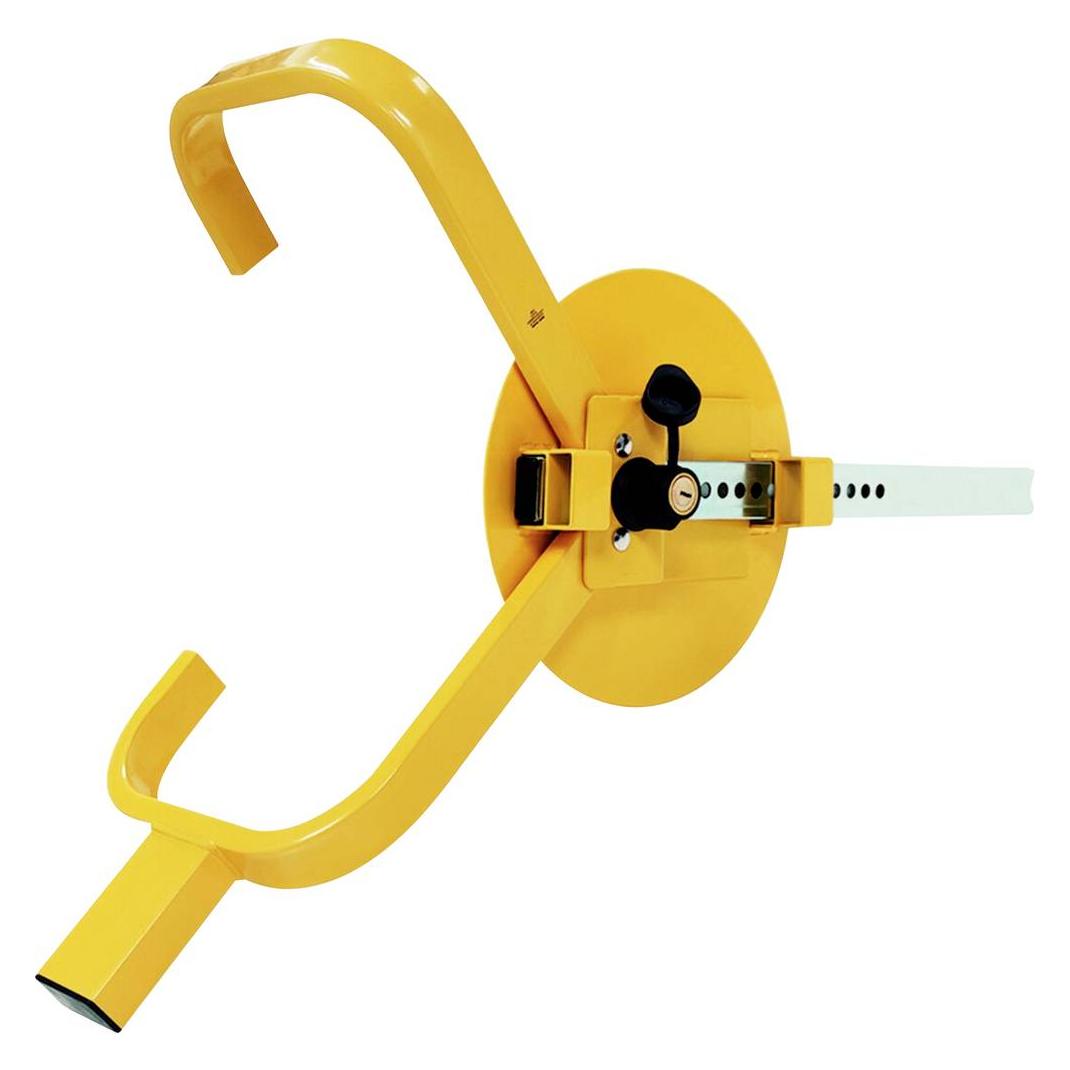
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen der Bruttomethode mit Inventur und der Bruttomethode ohne Inventur?
Die Bruttomethode mit Inventur beinhaltet die Erfassung und Bewertung des gesamten Warenbestands zum Zeitpunkt der Inventur. Dabei werden sowohl die verkauften als auch die nicht verkauften Waren erfasst. Bei der Bruttomethode ohne Inventur hingegen wird der Warenbestand nicht erfasst, sondern es wird lediglich der Wareneinsatz aufgrund der Verkäufe ermittelt. Dadurch entfällt die Notwendigkeit einer Inventur. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Inventur:
-
Freiheit - eine Inventur, Fachbücher von Karl HepferFreiheit ist eines der höchsten Güter der Menschheit. Doch warum zersetzen wir sie durch ein Denken in Sachzwang- und Effizienzkategorien? Warum lassen wir sie durch staatliche Rundumbetreuung untergraben und gehen im digitalen Raum so sorglos mit ihr um? Und wie können wir unsere Autonomie vor einer profitgetriebenen Datenindustrie schützen und vermeiden, zu Komplizen unserer eigenen Überwachung zu werden? Karl Hepfer greift in seiner Inventur auf die grundlegenden Überlegungen der Philosophie zur Freiheit zurück. Dabei stärkt er diejenigen in ihrer Argumentation, die den Sinn des Lebens nicht in dessen besinnungsloser Optimierung sehen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online-Marketing für Sachverständige, Fachbücher von Kim WeinandDie klassischen Werbewege sind für Sachverständige oftmals mit grossen Streuverlusten verbunden: Anzeigen, Mailingbriefe oder Werbeflyer erreichen die Kunden häufig zu einem Zeitpunkt, zu dem sie gar keinen Sachverständigen benötigen. Das Internet hingegen ist die ideale Plattform, um Leistungen und Referenzen als Sachverständiger zu präsentieren. Laut einer Studie des Bundesverbandes Deutscher Sachverständiger und Fachgutachter e.V. suchen über 83% der Kunden Informationen zu Sachverständigen und Gutachtern über das Internet. Im Schadensfall wird in der Regel nach einem Sachverständigen in der Nähe gegoogelt. Eine eigene Website, die die persönlichen Qualifikationen, das Leistungsprofil und die angebotenen Dienstleistungen professionell präsentiert, ist heutzutage für einen Sachverständigen unentbehrlich. Dabei muss man kein Webdesigner sein, um eine ansprechende und seriöse Homepage zu erstellen.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
-
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
-
Was ist der Unterschied zwischen der Bruttomethode mit Inventur und der Bruttomethode ohne Inventur?
Die Bruttomethode mit Inventur beinhaltet die Erfassung und Bewertung des gesamten Warenbestands zum Zeitpunkt der Inventur. Dabei werden sowohl die verkauften als auch die nicht verkauften Waren erfasst. Bei der Bruttomethode ohne Inventur hingegen wird der Warenbestand nicht erfasst, sondern es wird lediglich der Wareneinsatz aufgrund der Verkäufe ermittelt. Dadurch entfällt die Notwendigkeit einer Inventur. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Inventur
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
-
Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
-
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.